Какие нетрадиционные меры принял Банк Японии? : Новости :: Бизнес лидер
31 октября Банком Японии был увеличен объем программы стимулирования, но еще до этого банк проверил границы кредитно-денежной политики на прочность. Полтора года назад в стране началась реализация плана смягчения, объем активов на балансе Банка Японии приближался к 60% ВВП, что существенно превосходит уровней, достигнутых Европейским центробанком, Банком Англии, а также Федрезервом США. Представители компании «NordFX» пояснили «Биржевому лидеру», что план Харухико Куроды, управляющего Банка Японии, который получил название «количественного и качественного кредитно-денежного смягчения», считается радикальным как в части «количества», так и «качества» активов, приобретаемых банком с целью борьбы с дефляцией.
В большинстве развитых стран мира процентные ставки сейчас установлены практически на нулевых уровнях, поэтому традиционный способ снижения ставок для вливания экономику денежных средств не действует. В связи с этим крупнейшие центробанки мира, не исключая и Банк Японии, приобретают активы у частных держателей. Банк Японии в основном покупает государственные облигации своей страны. Так, 31 октября банком был увеличен годовой целевой объем покупок до 80 триллионов иен. Ранее показатель находился в рамках диапазона 60-70 триллионов иен. Помимо этого, банк заявил, что больше не заинтересован в долгосрочных облигациях, средний остающийся срок погашения которых составляет 7-10 лет, т.е. на три года больше, чем в настоящее время.
Данная стратегия имеет свои преимущества, одно из которых заключается в возможности дальнейшего стимулирования экономики центробанком за счет снижения долгосрочных процентных ставок на рынке, вызванного покупкой более долгосрочных долговых обязательств. К тому же Банком Японии за несколько последних недель был создан дефицит долговых краткосрочных обязательств, доступных для приобретения. В результате возникла нетипичная ситуация, когда правительство провело аукцион по размещению краткосрочных векселей под негативные ставки. Другими словами, инвесторам пришлось заплатить за право обладания этими облигациями без получения прибыли.
Однако ряд руководителей центробанков считают такие меры довольно опасными. Например, такого мнения придерживается Масааки Сиракава, предшественник Куроды, который не прибегал к приобретению долгосрочных долговых обязательств. Он убежден, что основной задачей центробанка является управление краткосрочными процентными ставками, в то время как рынки должны позаботиться о долгосрочных ставках. Помимо этого, существует опасение по поводу затрудненного завершения программы приобретения активов из-за покупки долговых обязательств, имеющих более длительные сроки погашения. На данный момент центробанк фактически осуществляет адеррайтинг госдолга, т.е. «монетизацией долга». Предполагается, что в такой ситуации политики могут свободно тратить денежные средства, что подрывает независимость центробанков.
Что касается «качественной» части плана Банка Японии, здесь также существуют определенные риск, однако уже по другим причинам. Банк вкладывает значительные средства в частные активы, приобретая акции в виде биржевых фондов или ETF и недвижимости через соответствующие инвестфонды или J-REIT. Банк имел подобные активы на балансе и ранее, однако теперь их доля увеличится втрое. Несмотря на то, что в сравнении с объемом покупок гособлигаций Японии доля ETF и J-REIT остается невысокой, но это может в значительной степени повлиять на рынки.
Еще до увеличения 29 октября издание Nikkei опубликовало информацию, согласно которой Банк Японии имеет в своем портфеле акции на сумму 7 триллионов иен и является третьим держателем японский акций после Nippon Life Insurance и Государственного пенсионного инвестиционного фонда.
Специалисты отмечают, что в заявлении Банка Японии прозвучала важная информация о планах по приобретению ETF, отслеживающих новый индекс JPX-Nikkei 400. Этот индекс, созданный в 2013 году, фокусируется на компаниях, соответствующих по прибыльности определенным стандартам и имеющих политику управления, дружественную к акционерам. Это индекс был назван правительством Синдзо Абэ ключевой частью в структурных реформах. Банк Японии накладывает свой отпечаток на этот индекс, продвигаясь к экономическим территориям, находящимся за пределами традиционной кредитно-денежной политики.
Эксперты Академии Masterforex-V поясняют, что в результате принятых «нетрадиционных» мер в японской кредитно-денежной политики произошло существенное ослабление иены к доллару. 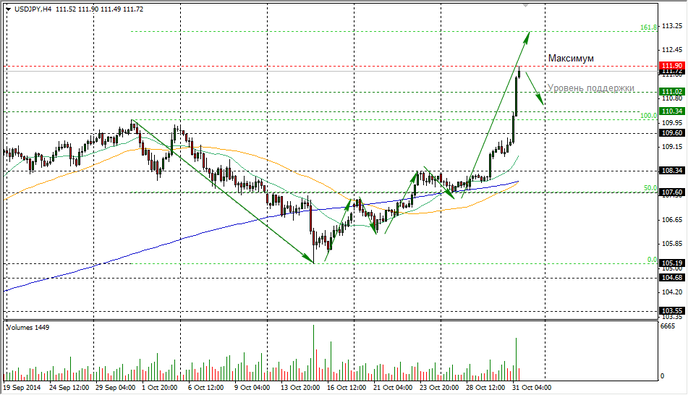
Текст: Светлана Пономарева
Comments are closed, but trackbacks and pingbacks are open.